Ponto de equilíbrio: o que é, fórmula e como calcular no atacado
Para o dono de uma distribuidora que sabe quanto faturou no mês passado, mas não quanto precisava faturar para não perder. A fórmula em unidades e em reais, o cálculo passo a passo com um caso, e as três coisas que movem o ponto de equilíbrio de um atacadista mais do que qualquer outra.
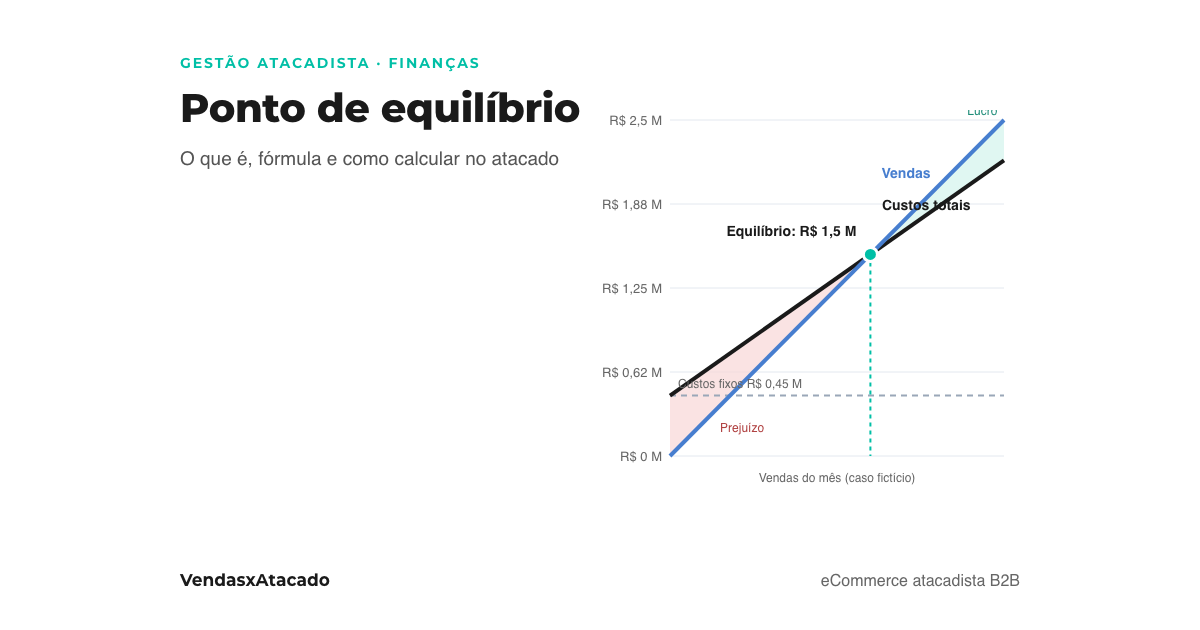
«Este mês vendemos 15 % a mais». A frase soa bem na reunião e não diz nada: a mais do quê, e suficiente para quê. Encontramos com frequência distribuidoras que faturam números grandes, pagam salários, aluguel, vans e vendedores, e no fechamento do mês não sabem se ganharam ou perderam até o contador mandar o balanço três meses depois. O ponto de equilíbrio é o número que resolve isso antes, não depois: quanto é preciso vender por mês para o negócio pagar os seus custos e, a partir daí, começar a ganhar.
O cálculo é simples. O difícil, num atacadista, é que nenhum produto é vendido a um único preço: há tabelas por cliente, descontos por volume, comissões de vendedores e pedido mínimo, e cada um deles move o ponto de equilíbrio. Este artigo explica a fórmula, como aplicá-la numa distribuidora real passo a passo e quais alavancas movem o número.
O que é ponto de equilíbrio
Ponto de equilíbrio é o nível de vendas em que as receitas igualam os custos totais: a empresa não ganha nem perde. Abaixo desse nível, todo mês perde dinheiro; acima, cada venda adicional deixa lucro.
Pode ser expresso de duas maneiras e as duas servem: em unidades (quantas caixas, fardos ou quilos é preciso vender) e em reais (quanto é preciso faturar). Para um fabricante com poucos produtos serve a primeira; para uma distribuidora com 3.000 SKUs serve a segunda, porque ninguém sabe «quantas unidades» vende um atacadista de utilidades domésticas.
Para calcular são necessários três números, e o trabalho real está em separá-los bem:
- Custos fixos: os que se pagam igual, vendendo muito ou pouco. Aluguel do depósito, salários do administrativo e do depósito, o fixo dos vendedores, seguros, sistemas, a parcela do caminhão.
- Custos variáveis: os que crescem com cada venda. O custo da mercadoria vendida (o que se paga ao fornecedor), a comissão do vendedor, o frete por entrega, a embalagem, a taxa do cartão ou do boleto.
- Preço de venda: num atacadista, o preço médio real, depois dos descontos. É aqui que mais gente erra, e vemos isso mais abaixo.
A fórmula do ponto de equilíbrio
Ponto de equilíbrio em unidades = Custos fixos ÷ (Preço de venda unitário − Custo variável unitário)
Ponto de equilíbrio em reais = Custos fixos ÷ Margem de contribuição (em %)
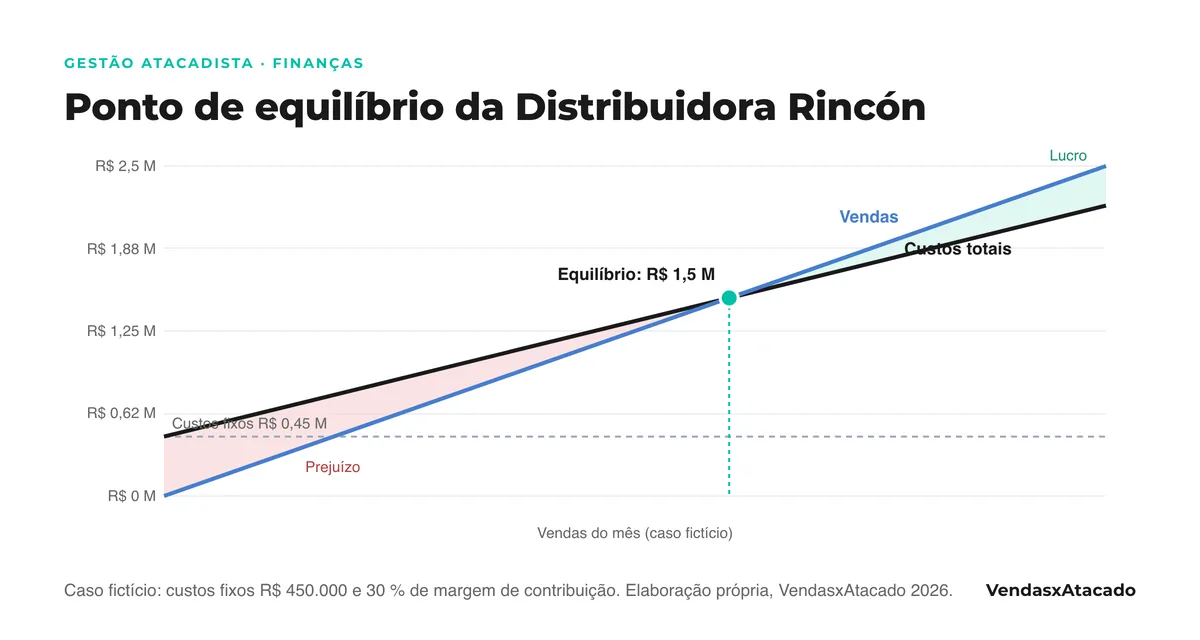
A diferença entre o preço e o custo variável se chama margem de contribuição: é o que cada venda «contribui» para pagar os custos fixos. Se uma caixa é vendida a R$ 75 e custa R$ 52,50 entre mercadoria, comissão e frete, contribui R$ 22,50, ou 30 %. Com custos fixos de R$ 450.000 por mês, são necessárias 20.000 caixas ou R$ 1.500.000 de faturamento para empatar. Tudo o que se vende acima deixa 30 % de lucro; tudo o que falta, o mesmo de prejuízo.
Duas coisas que convém ter claras. Primeiro: margem de contribuição não é markup nem margem bruta. O markup é calculado sobre o custo; a margem de contribuição, sobre o preço, e ainda desconta a comissão e o frete. Segundo: o ponto de equilíbrio é mensal, porque os custos fixos são mensais. Um atacadista com sazonalidade (brinquedos, papelaria na volta às aulas, confecção por coleção) tem meses acima e meses abaixo, e o que importa é o acumulado do ano.
Como calcular o ponto de equilíbrio no atacado, passo a passo
O problema do atacadista é o terceiro número. O mesmo produto é vendido a R$ 80 na tabela de revenda, a R$ 72,50 para o distribuidor regional e a R$ 65 para o cliente grande que leva um pallet. Além disso, quem compra 50 caixas tem 5 % a mais. Calcular o ponto de equilíbrio com o preço de tabela infla a margem e esconde o problema. O caminho certo é trabalhar com percentuais sobre a venda real:
- Somar os custos fixos do mês. Tudo o que se paga mesmo sem entrar um pedido. Se o dono não tira pró-labore, coloque um: senão o ponto de equilíbrio mente.
- Pegar o faturamento real dos últimos três meses e o custo da mercadoria vendida nesses mesmos meses. A divisão dá o custo da mercadoria como percentual da venda real, já com todos os descontos dentro.
- Somar os outros custos variáveis como percentual: comissões (3 %, 5 %), frete próprio ou terceirizado por pedido, taxa de cobrança, embalagem. O que sobra é a margem de contribuição real.
- Dividir os custos fixos por essa margem. O resultado é o faturamento mensal de equilíbrio. Comparar com a média dos últimos meses diz na hora de que lado está o negócio.
- Repetir por canal ou por tabela se as margens diferem muito. Uma distribuidora que vende para revendas com 35 % de contribuição e para redes com 12 % não tem um ponto de equilíbrio: tem dois, e o mix entre eles é a decisão mais importante do ano.
O que move o ponto de equilíbrio de um atacadista
Os guias genéricos dizem «cortar custos fixos ou subir preços». Numa distribuidora as alavancas reais são outras três, e as três estão na política comercial, não na contabilidade:
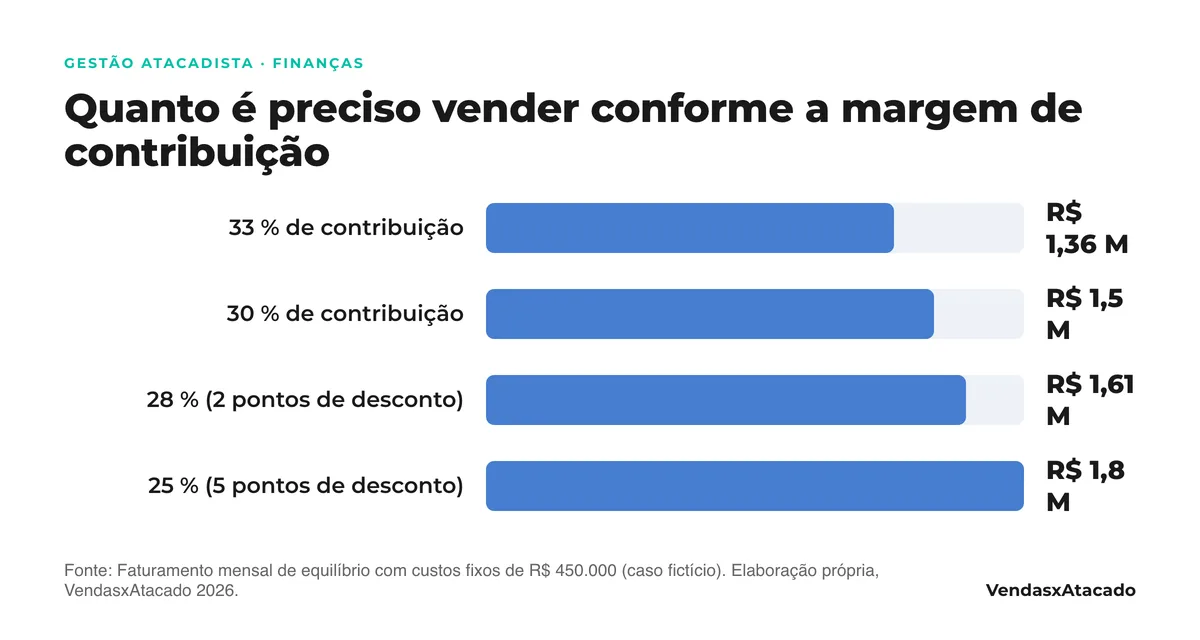
- Os descontos. Cada ponto de desconto sai direto da margem de contribuição. Passar de 30 % para 28 % de contribuição, no caso acima, sobe o ponto de equilíbrio de R$ 1,5 milhão para R$ 1,607 milhão: 7 % a mais de vendas para empatar, por 2 pontos de desconto. O desconto por volume só se justifica se traz o volume que o paga; o desconto que o vendedor «consegue» para fechar um pedido pequeno, nunca.
- O pedido mínimo e o frete. Um pedido de R$ 2.000 que vai na van custa o mesmo para entregar que um de R$ 20.000. Se o frete é 2 % na média, no pedido pequeno é 20 %, e esse pedido é vendido com prejuízo. O pedido mínimo não é um incômodo para o cliente: é a ferramenta que mantém o frete dentro do percentual com que o equilíbrio foi calculado.
- O custo do vendedor. O fixo é fixo; a comissão é variável. Uma distribuidora que paga fixo alto e comissão baixa tem ponto de equilíbrio alto e margem alta depois; a que paga quase tudo em comissão, o contrário. Nenhuma é melhor, mas é preciso saber qual foi escolhida. E cada hora que o vendedor passa digitando pedidos em vez de vender é custo fixo que não contribui.
Os erros que vemos ao calcular
- Usar o preço de tabela. A margem que existe na tabela não é a que existe na venda. Com três tabelas e descontos por volume, a diferença pode ser de 5 a 10 pontos.
- Esquecer o dono. Se o dono trabalha 10 horas por dia e não tira pró-labore, o negócio «dá» equilíbrio, mas a família não.
- Tratar o frete como fixo. A parcela da van é fixa; o combustível, o motorista por hora e a transportadora crescem com os pedidos. Misturá-los esconde o custo dos pedidos pequenos.
- Calcular uma vez só. Com inflação ou troca de fornecedor, o custo da mercadoria como percentual da venda se move todo mês. O número precisa ser olhado todo mês, não a cada balanço.
- Não ter os dados. O erro mais comum: não saber quanto se vendeu a cada preço porque os pedidos chegaram pelo WhatsApp e foram lançados à mão. Sem venda real por cliente e por produto, o ponto de equilíbrio é uma estimativa.
Como o VendasxAtacado resolve
O ponto de equilíbrio não é uma função de software: é uma conta. O que uma plataforma atacadista resolve é que os três números existam. Na VendasxAtacado cada pedido entra com a tabela de preços daquele cliente e o desconto que lhe cabe por regra, não por negociação do momento; o pedido mínimo se aplica sozinho, e o pedido que não chega ao mínimo não entra. As comissões dos vendedores são calculadas automaticamente sobre o vendido.
Com isso, os relatórios mostram quanto se vendeu, para qual cliente, de qual produto e a que preço real: o passo 2 do cálculo sai de uma tela em vez de uma planilha montada à mão. E como o cliente pede sozinho pelo portal e o vendedor não transcreve, a hora do vendedor volta a ser variável que contribui, não fixa que se paga de qualquer jeito.
Checklist para calcular este mês
- Lista dos custos fixos do mês, com o pró-labore do dono incluído.
- Faturamento real dos últimos três meses, líquido de descontos e devoluções.
- Custo da mercadoria vendida nesses três meses, como percentual da venda.
- Comissões, frete por pedido, embalagem e taxa de cobrança, cada um como percentual.
- Margem de contribuição real = 100 % menos tudo o que está acima.
- Ponto de equilíbrio = custos fixos ÷ margem de contribuição. Comparado com a média mensal.
- O mesmo cálculo por tabela de preços ou por canal, se as margens diferem mais de 5 pontos.
- Pedido mínimo revisado contra o custo real de entregar um pedido.
- Data no calendário para repetir o cálculo no mês que vem.
Perguntas frequentes sobre o ponto de equilíbrio
Qual é a fórmula do ponto de equilíbrio?+
Em unidades: custos fixos ÷ (preço unitário − custo variável unitário). Em reais: custos fixos ÷ margem de contribuição em percentual. As duas dão o mesmo ponto; a segunda é a útil para um atacadista com muitos produtos.
O que é margem de contribuição e qual a diferença para a margem bruta?+
A margem bruta é preço menos custo da mercadoria. A margem de contribuição desconta ainda todos os outros custos variáveis: comissão do vendedor, frete por pedido, embalagem, taxa de cobrança. É a que paga os custos fixos, e por isso é a que entra na fórmula.
Como calcular o ponto de equilíbrio com vários produtos ou várias tabelas de preços?+
Trabalhando em reais e com percentuais sobre a venda real: o custo da mercadoria vendida dividido pelo faturamento real dos últimos meses já incorpora o mix de produtos, tabelas e descontos. Se um canal tem margem muito diferente de outro, convém calcular um ponto de equilíbrio por canal e decidir o mix.
De quanto em quanto tempo recalcular?+
Todo mês, ou sempre que algo grande muda: um aumento do fornecedor, um vendedor novo, um aluguel, uma tabela de preços. Com inflação, o percentual de custo da mercadoria se move mês a mês, e um ponto de equilíbrio de seis meses atrás já não descreve o negócio.
Fontes
Próximo passo
As vendas por cliente e por produto, sem montar a planilha
Na VendasxAtacado cada pedido entra com a tabela de preços, o desconto e o mínimo daquele cliente, e os relatórios mostram quanto se vendeu, para quem e de quê. Os números que alimentam o ponto de equilíbrio saem do sistema, não da memória.
Como medir o giro de estoque e parar de perder dinheiro no seu inventário atacadista
Aprenda a calcular o índice de giro de estoque, identificar produtos parados e aplicar estratégias para otimizar seu inventário atacadista.
Preço escalonado por volume no atacado: como montar as faixas sem dar a margem de graça
Preço por volume vs. faixas graduadas, cinco regras para definir os cortes, como combinar as faixas com a tabela de cada cliente e onde a margem escapa. Com caso fictício e gráfico.
Tabela de preços atacado por cliente: como parar de enviar 5 planilhas diferentes
Uma tabela mestre, três a cinco segmentos, descontos por cliente e uma política de vigência. O método para parar de enviar planilhas e cobrar o preço certo.